
2026.09.25
経済社会の潮流とみらい「灯」③_「景気が良い」と「家計が楽」?
「景気回復最長」でも、なぜ暮らしの実感がない?
「景気回復が戦後最長になった」と聞くと、私たちの暮らしも少しずつ楽になっていくように思えますよね。
ところが、買い物をすれば物価は上がり、住宅ローンの金利も気になる。賃金が上がっても、「以前より余裕ができた」とは感じにくい――。
なぜ、経済全体の数字と、暮らしの実感には違いが生まれるのでしょうか。
「景気回復最長」は、何を意味しているのか
2026年9月7日付の日本経済新聞は、日本の景気拡大期間が2026年7月時点で74カ月となり、2002~2008年の「いざなみ景気」を超えて戦後最長となった可能性が高まっていると報じました。
ただし、これは現時点で正式に確定した「景気の山・谷」ではありません。景気の転換点は、景気動向指数などをもとに、後から専門家による研究会で判断されます。
一方、内閣府は2026年7月の景気動向指数について、「改善を示している」との基調判断を維持しています。
つまり、 「日本経済全体としては、景気拡大が続いているとみられる」 というのが、今回のニュースを読む際の出発点です。
では、なぜ暮らしの実感はそれほど強くないのでしょうか。
「景気が良い」と「家計が楽」は同じではない
今回の記事で特に注目したいのが、物価と賃金を考慮した「実質」の部分です。
日本では2022年以降、物価上昇が続き、賃上げも進んできました。2026年の春季労使交渉でも、連合の集計では3年連続で5%台の賃上げ率となりました。
しかし、新聞記事が指摘するように、実質賃金は2022年以降、4年連続でマイナスが続いてきました。また、GDPの個人消費もコロナ禍前のピークをなお下回っています。
ここには、家計から見た重要なポイントがあります。
収入が増えていても、それ以上に生活費が増えていれば、暮らしの余裕は増えません。
企業の売上や利益、株価、名目GDPなどが改善していても、それがそのまま一つひとつの家庭の可処分所得や生活の余裕になるわけではないのです。
景気を見る3つの目
景気の実態を把握するには、単一の指標ではなく、異なる3の視点を統合して多角的に分析する必要があります。
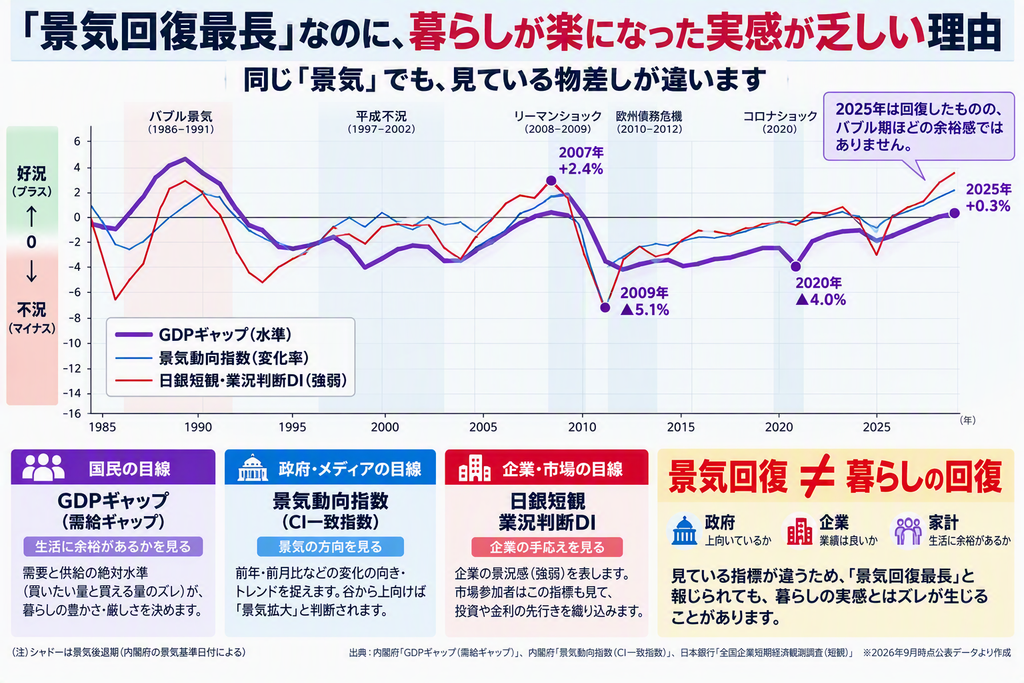
図:日本経済の景気と暮らしを考える視点(2026年時点) ※上図は、GDPギャップの推移を基準として作成した概念図です。景気動向指数および日銀短観・業況判断DIは、 それぞれの長期的推移や波 形が分かるように重ねて表示しており、数値の絶対水準を比較するものではありません。
GDPギャップ(国民の目線) 経済の供給力(潜在GDP)と実際の需要(実質GDP)の差を示します。マイナス幅の拡大は需要不足と雇用・所得の不安を直結して実感させるため、国民生活の満足度を左右する本質的な「体感温度」と言えます。2025年度に+0.3%付近まで回復しましたが、好況を実感できる水準ではありません。
景気動向指数(政府・メディアの目線) 内閣府が公表する景気動向指数(一致指数など)に基づき、「景気の後退/拡大」つまり景気の「山」と「谷」を客観的に認定します。財政出動や規制緩和といった政策介入のタイミングを計る行政的な判断軸となります。今回の報道は、2020年5月以降「景気拡張局面が続いていると推計できる」との見方を示したものです。
業況判断DI(企業・市場の目線) 日銀短観や株価、為替、長期金利などの先行・動向指標を通じて、「景気の強弱」つまり市場参加者が将来の需要増減や収益性をどう評価しているかを示します。期待形成と資本配分の効率性を測る目線です。
「景気回復」と言われても、暮らしが楽になったと感じるとは限りません。
GDPギャップは、経済の需要と供給力の差から、景気の「水準」を見る指標です。一方、景気動向指数は、景気が前より良くなっているかという「変化」を捉えます。つまり、景気は改善していても、まだ十分な水準に届いていない。この違いが、景気回復と暮らしの実感のズレを考える手がかりになります
「金利のある世界」では、家計への影響も変わる
もう一つ、これからの家計を考えるうえで無視できないのが金利です。
長く続いた低金利環境から、金利のある世界へ。 金利が上がれば、住宅ローンなど借入のある家庭には負担増となる可能性があります。 一方で、預貯金の金利が上がれば、現金・預金を多く持つ家庭には受取利息が増えるという面もあります。
つまり、金利上昇は、「家計にとって良い」「悪い」と一律には言えません。
住宅ローンがあるのか、預貯金がどの程度あるのか、資産運用をしているのか、大きな支出を予定しているのか。 同じ金利上昇でも、家計によって影響は違います。
ニュースを「わが家の数字」に置き換えてみる
経済ニュースを見たとき、私は「これから景気がどうなるか」を当てることよりも、まず次のように考えてみることをおすすめします。
物価が上がったら?
毎月の生活費が今より5%、10%増えたら、年間ではいくら必要になるでしょうか。
金利が上がったら?
住宅ローンなどの借入金利が上昇した場合、毎月の返済額や家計の余裕はどう変わるでしょうか。
預貯金中心なら?
物価が上昇するなかで、預貯金の実質的な購買力はどうなるでしょうか。
収入が変わったら?
現在の収入が減った場合でも、生活費や住宅費、教育費、老後資金などを維持できるでしょうか。
こうした数字を一度確認しておけば、経済環境が変化したときにも、慌てて判断する必要が少なくなります。
経済の先行きを当てるより、「変化への耐性」を確認する
景気がこの先どうなるのか。 物価は何%になるのか。 金利はどこまで上がるのか。 こうしたことを正確に予測するのは簡単ではありません。
だからこそ、家計では**「予測」だけに頼らない準備**が大切だと私は考えます。
物価上昇、金利上昇、収入減少――。 いくつかの変化を想定して、「この程度までならわが家は対応できる」という範囲を確認しておく。
これは、いわば家計のストレステストです。
景気が良いから大丈夫。 景気が悪くなりそうだから心配。
その二択ではなく、 「環境が変わったとき、わが家はどうなるか」を見る。
経済ニュースをわが家の数字に置き換えることで、ニュースは単なる情報ではなく、これからの暮らしを考えるための「灯」になります。
「景気が良いのに、なぜ生活は楽になった感じがしないのだろう?」
そんな疑問をきっかけに、一度わが家の家計を数字で確認してみる。 それも、これからの「金利のある世界」を歩くための一つの備えではないでしょうか。
【参考】
日本経済新聞「景気回復最長『いざなみ超え』の74カ月 民間試算、物価高が演出」(2026年9月7日)
【執筆・監修】
FPオフィスみらいび 代表・蒲池正明
J-FLEC認定アドバイザー/CFP®/1級ファイナンシャル・プランニング技能士
/2級DCプランナー/防災士/相続診断士
兵庫県宝塚市の独立系FP。
金融商品の販売を行わず、中立的な立場で、家計・老後・リスク対策・相続・終活などのお金のご相談をお受けしています。お問い合わせ | FPオフィスみらいび