
2026.10.20
「日々」の納得デザイン⑥_保険の見直し
「勧められるまま加入して、そのまま何年も見直していない」
「保障の内容はよく分からないけれど、毎月の保険料が家計の負担になっている」
「保険を減らしたい。でも、必要な保障まで失ってしまうのは不安……」 「人生のステージが変わった。保険を見直したほうがいいと聞いたが……」
このようなお悩みはありませんか?
保険を見直そうと思ったとき、まず保険料の安い商品を探したり、保障を減らしたりする方は少なくありません。 しかし、保険の見直しで本当に大切なのは、単に保険料を安くすることではありません。
病気や事故、収入の減少など、もしものことが起きても、家族の暮らしや将来の計画を守れる状態をつくること。
そのためには、保険だけを見るのではなく、公的保障、勤務先の制度、貯蓄、家計の収支、そしてこれからのライフプランを含めて考える必要があります。
FPオフィスみらいびでは、こうした考え方を「家計全体のリスクマネジメント」と捉えています。この記事では、保険を減らすことだけを目的としない、家計に合った備え方の考え方をご紹介します。
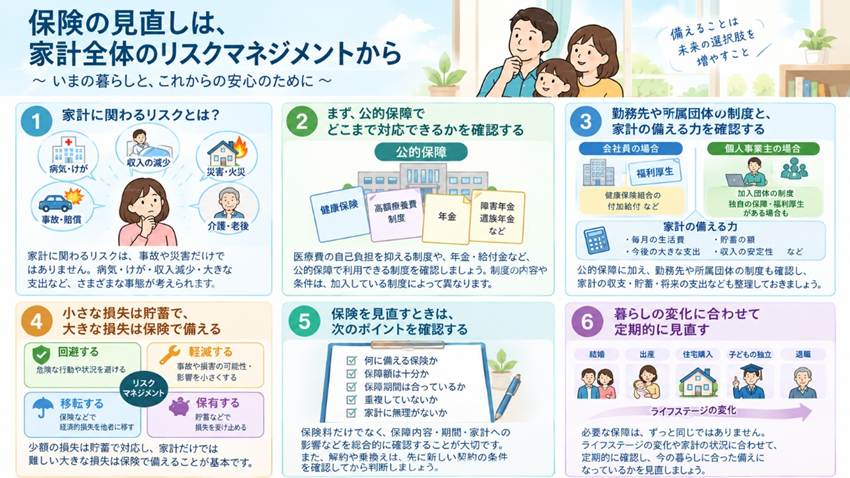
1.保険を考える前に、家計全体のリスクを整理する
私たちの暮らしには、さまざまなリスクがあります。
例えば、病気やけがで働けなくなること、家族の収入を支えている人が亡くなること、介護が必要になること、火災や地震で住まいに被害が生じることなどです。さらに、物価上昇や教育費の増加、老後資金の不足なども、家計に影響を与える要因です。
家計全体のリスク整理では、こうしたリスクを洗い出し、影響の大きさや発生する可能性を考えたうえで、対応方法を検討します。
例えば、家庭生活には次のようなリスクがあります。
- 人に関するリスク: 病気、ケガ、死亡、介護、働けなくなること
- 住まいやモノに関するリスク: 火災、地震、住宅や家財の損害
- 賠償に関するリスク: 自動車事故や日常生活で他人に損害を与えること
- お金に関するリスク: 収入減少、物価上昇、教育費の増加、老後資金不足
こうしたリスクが現実になったとき、家計にどの程度の影響が生じるのか。それを考えることが出発点です。
対応方法は、大きく4つに分けられます。
- 回避する:リスクそのものを避ける(近寄らない)
- 低減する:対策を講じて、発生する可能性や損失を小さくする
- 移転する:保険などを活用し、損失の負担を他者に移す
- 保有する:発生した損失を、貯蓄などで自分たちが負担する
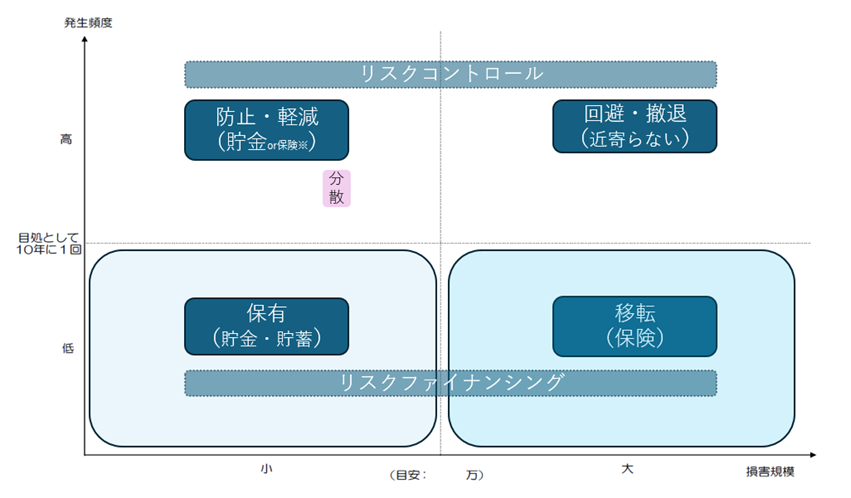
例えば、事故を防ぐための対策は「低減」、万一の損害に備える保険は「移転」、少額の修理費を貯蓄から支払うことは「保有」に当たります。
すべてのリスクに保険をかける必要はありません。リスクの性質や家計の状況に応じて、対応方法を使い分けることが大切です。
2.公的保障や勤務先の制度を確認する
保険を見直す際、最初に確認したいのが、公的保障や勤務先の福利厚生制度です。
日本には、病気やけが、障害、死亡などに備える公的な制度があります。
例えば、医療費の負担を軽減する高額療養費制度、一定の要件を満たした場合に利用できる傷病手当金、障害年金、遺族年金などです。勤務先によっては、独自の給付金や休業時の支援制度などが用意されている場合もあります。
ただし、利用できる制度や給付内容は、加入している健康保険、働き方、年齢、家族構成などによって異なります。制度があることだけで安心せず、自分が対象になるか、どの程度の支援を受けられるかを確認しておきましょう。
そのうえで、必要な生活費と公的保障などで補える金額との差を考えます。 例えば、病気で働けなくなった場合、公的保障や勤務先の制度で一定の収入が確保できても、住宅費や教育費などの支出が続けば、不足が生じる可能性があります。
その不足を貯蓄で補えるのか、それとも保険で備える必要があるのか。こうした順番で考えることで、必要以上の保障を避けやすくなります。
3.小さな損失は貯蓄、大きな損失は保険を基本に考える
保険と貯蓄には、それぞれ異なる役割があります。
日常的に起こり得る少額の出費や、ある程度予測できる支出は、貯蓄で対応できる場合があります。一方、発生頻度は高くなくても、家計だけでは負担しきれないほど大きな損失には、保険が有効な選択肢になります。
例えば、次のように整理できます。
- 貯蓄で備えやすいもの:少額の修理費、一定範囲の急な出費、保険の自己負担分など
- 保険を検討したいもの:家計を支える人の死亡による長期的な収入減、高額な賠償責任、住まいの大きな損害など
もちろん、どこまでを貯蓄で負担できるかは、家計によって違います。
十分な資産がある世帯と、貯蓄が少なく収入への依存度が高い世帯では、同じリスクでも必要な備えは異なります。また、貯蓄には、使い道を自由に決められるという利点があります。保険ではカバーされない支出にも対応でき、将来の選択肢を広げることにもつながります。
一方、貯蓄だけで大きな損失に備えようとすると、資金が十分に積み上がる前に万一のことが起きる可能性があります。保険には、加入条件などを満たせば、貯蓄を積み上げる途中でも保障を確保できるという役割があります。
特に、自営業者やフリーランスなど、収入の変動や休業時の影響が大きい人は、生活費の予備資金をどの程度確保できているかも重要な検討材料です。
貯蓄と保険のどちらか一方を選ぶのではなく、それぞれの強みを生かして組み合わせることがポイントです。
4.保険には保障以外のメリットもある
保険を考える際には、保障内容だけでなく、税制面の取り扱いも確認しておきたいところです。生命保険には、契約内容や受取方法などの条件によって、税制上のメリットが生じる場合があります。
生命保険料控除
一定の要件を満たす生命保険料や介護医療保険料、個人年金保険料などは、所得税・住民税の計算上、生命保険料控除の対象となる場合があります。 ただし、控除には対象となる契約や金額の上限があり、支払った保険料がそのまま税金から差し引かれるわけではありません。
満期保険金などの一時所得
保険の満期保険金や解約返戻金などを一時金で受け取った場合、契約者・保険料負担者・受取人の関係など一定の条件を満たすと、所得税の一時所得として扱われることがあります。 一時所得の計算では、対象となる収入からその収入を得るために支出した金額を差し引き、さらに特別控除(最高50万円)を適用します。原則として、その残額の2分の1が課税対象となる所得金額の計算に用いられます。 ただし、受取方法や契約関係によって税金の扱いは異なります。すべての保険金や解約返戻金が一時所得になるわけではありません。
死亡保険金に設けられた相続税の非課税枠
被相続人が保険料を負担していた死亡保険金を相続人が受け取る場合、一定の要件のもとで、相続税の計算上、次の非課税限度額が設けられています。
500万円 × 法定相続人の数
これは、死亡保険金の受取額すべてが無条件で非課税になるという意味ではありません。非課税枠の適用には要件があり、相続人以外が受け取る場合などは同じ扱いにならないことがあります。
このように、保険には保障以外の機能や税制上のメリットがある場合もあります。
一方で、税制上のメリットがあるからといって、必要性の低い保険に加入することが家計全体にとって有利とは限りません。貯蓄性のある保険についても、保障内容、受取時の税金、途中解約時の返戻金、資金の使いやすさなどを合わせて考える必要があります。
5.ライフステージが変わるときも見直し時
必要な保障は、家族構成や働き方、資産状況によって変わります。そのため、保険の見直しは、毎年同じ時期に行うだけでなく、暮らしに変化があったときにも検討したいものです。
例えば、次のようなタイミングです。
- 結婚・出産:自分以外に生活を支える必要がある人が増えたとき
- 住宅購入:住宅ローンに団体信用生命保険が付いている場合など、住まいに関する保障が変わったとき
- 子どもの進学・独立:教育費の負担や、万一の際に必要となる生活費が変わったとき
- 転職・独立・退職:勤務先の福利厚生や公的保障、収入の安定性が変わったとき
- 親の介護や自身の病気:家計の支出や働き方、将来に備えるべきリスクが変わったとき
- 定年退職・年金生活への移行:収入や資産の取り崩し方、必要な保障が変わったとき
こうした変化があったからといって、必ず保険に加入したり、契約を変更したりする必要があるわけではありません。大切なのは、その時点の家計、公的保障、貯蓄額を踏まえ、今の自分たちに必要な備えを確認することです。
見直しの際に確認したい5つのポイント
- 今の家族構成や生活に合っているか
必要な保障額や保障期間が、現在の家族構成や将来の予定に合っているかを確認します。 - 公的保障や勤務先の制度と重複していないか
すでに利用できる制度を把握したうえで、不足する部分を考えます。 - 貯蓄で対応できる範囲はどこまでか
万一の出費を貯蓄で吸収できるか、生活費の予備資金を確保できているかを確認します。 - 保険料が家計や将来の計画を圧迫していないか
保険料の支払いによって、教育資金や老後資金、日々の生活に必要なお金が不足しないかを考えます。 - 契約内容や保障条件を理解しているか
保障の対象、支払われない場合の条件、特約、更新時の保険料、付帯サービスなどを確認します。
なお、保険の見直しでは、現在の契約を先に解約しないことも重要です。 健康状態や年齢などによっては、新たな保険に加入できなかったり、条件が変わったりする可能性があります。保障に空白が生じないよう、変更や解約の前に内容を比較・確認しましょう。
6.保険の見直しは、家計と将来の暮らしを整える機会
保険の見直しというと、「保険料を安くする」「不要な契約を解約する」といったことを思い浮かべるかもしれません。
しかし、本来の目的は、保険料を下げることだけではありません。今の家計に必要な保障を確保しながら、貯蓄や将来の生活資金も無理なく準備できる状態をつくることです。
そのためには、保険だけを見るのではなく、収入と支出、貯蓄、公的保障、勤務先の制度、今後のライフイベントを含めて考える必要があります。
例えば、保険料を少し抑えられたとしても、その結果、必要な保障が不足してしまえば本末転倒です。反対に、必要な保障を整理した結果、保障の一部を貯蓄で備える形に変えられれば、家計の自由度が高まることもあります。
保険は、暮らしを守るための手段の一つです。保険に家計を合わせるのではなく、これからどのように暮らしていきたいかを考え、その実現に必要な備えを組み立てる。その視点を持つことが、納得できる保険の見直しにつながります。
「我が家に必要な備え」を、一緒に整理してみませんか?
保険の契約内容を見ても、今の自分に必要な保障なのか判断が難しい。公的保障や勤務先の制度を踏まえて、どこまで保険で備えるべきか分からない。そう感じる方もいらっしゃるのではないでしょうか。
FPオフィスみらいびでは、保険商品の販売を前提とせず、家計全体を踏まえた保険の見直しをお手伝いしています。
- 現在の家計と将来のライフプランの整理
- 公的保障や勤務先の制度の確認
- 貯蓄と保険の役割分担の検討
- 必要な保障額や保障期間の考え方の整理
保険を続けることも、見直すことも、家計や将来の暮らしに照らして考えることが大切です。特定の商品を勧めるのではなく、それぞれの状況に応じた選択肢を一緒に整理していきます。
FPオフィスみらいびは、兵庫県宝塚市を拠点に、阪神・北摂エリアでの対面相談と、全国対応のオンライン相談を行っています。「今の保険が自分に合っているか、一度整理してみたい」という方は、お気軽にお問い合わせください。
【執筆・監修】 FPオフィスみらいび 代表・蒲池正明 J-FLEC認定アドバイザー/CFP®/1級ファイナンシャル・プランニング技能士/2級DCプランナー/住宅ローンアドバイザー/防災士/相続診断士
兵庫県宝塚市の独立系FP。 金融商品の販売を行わず、中立的な立場で、家計・老後・リスク対策・相続・終活などのお金のご相談をお受けしています。https://fp-miraibi.com/contact/